Kentsel Dönüşüm Başkanlığının 26–27 Ekim 2026 tarihlerinde gerçekleştireceği konut müzayedesinde yüzde 25 peşinat ve 60 ay vade imkânı sunuluyor. Ancak satışlarda uygulanacak kanuni faiz, aylık taksit hesabını doğrudan etkiliyor. Peki, yaklaşık 1,9 milyon TL değerindeki bir konut gerçekten 23 bin TL taksitle alınabilir mi? Peşinatı, vadeye kalan borcu ve faiz ayrıntısını hesapladık.
İçindekiler
1,9 Milyon TL’lik Konutun Peşinatı Ne Kadar?
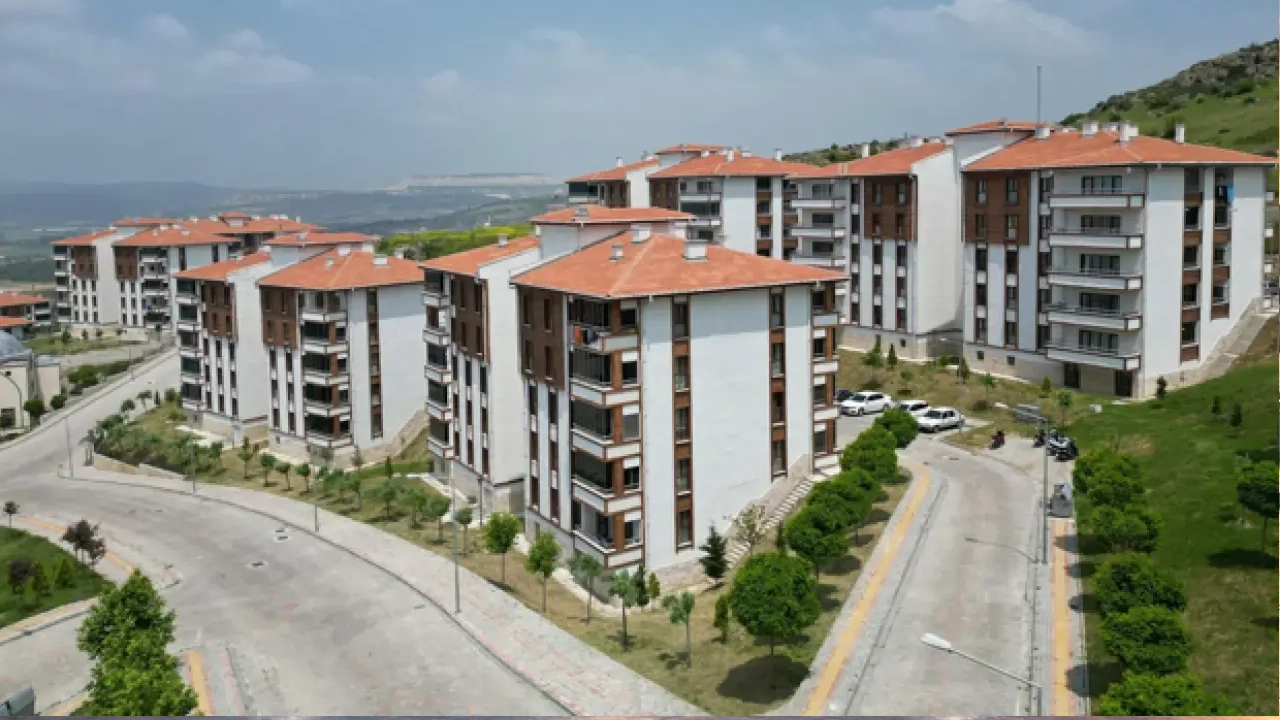
Müzayede listesinde Konya’nın Çeltik ilçesinde bulunan, 74 metrekare büyüklüğündeki 2+1 konut için 1.900.000 TL muhammen bedel yer alıyor.
Bu tutar üzerinden yüzde 25 peşinatlı ödeme seçeneği tercih edildiğinde ortaya çıkan hesap şöyle:
| Ödeme kalemi | Tutar |
|---|---|
| Konutun muhammen bedeli | 1.900.000 TL |
| Yüzde 25 peşinat | 475.000 TL |
| Vadeye kalan anapara | 1.425.000 TL |
| 60 aya bölünen faizsiz anapara payı | 23.750 TL |
Hesaplamaya göre konutun peşinatı 475 bin TL olurken kalan 1 milyon 425 bin TL’nin 60 aya faizsiz bölünmesi durumunda aylık 23.750 TL ortaya çıkıyor.
Ancak 23.750 TL, müzayedede sunulan kesin aylık taksit değil. Çünkü vadeli satışlarda kalan borca kanuni faiz uygulanıyor.
23.750 TL Taksit Neden Gerçek Ödeme Tutarı Değil?
Kentsel Dönüşüm Başkanlığının satış koşullarında yüzde 25 peşinat ve kanuni faiz uygulanarak 60 ay vade seçeneği bulunuyor.
Bu nedenle yalnızca kalan anaparanın 60’a bölünmesi, alıcının ödeyeceği gerçek taksiti göstermiyor.
Örneğimizde faiz hariç 60 aylık toplam anapara ödemesi 1.425.000 TL. Buna satış sözleşmesinde uygulanacak kanuni faiz de eklenecek.
Dolayısıyla faiz dahil toplam geri ödeme, yalnızca peşinat ve anapara üzerinden hesaplanan 1.900.000 TL’nin üzerine çıkabilecek.
Kesin taksit tutarı için uygulanacak faiz oranının, hesaplama yönteminin ve ödeme takviminin resmî satış sözleşmesi üzerinden belirlenmesi gerekiyor. Bu bilgiler olmadan tek bir aylık taksit rakamı açıklamak yanıltıcı olur.
Açık Artırmada Fiyat Artarsa Ne Olacak?
Hesaplamada esas aldığımız 1,9 milyon TL, konutun muhammen yani açık artırmaya başlangıç bedeli. Müzayedede daha yüksek teklif verilmesi durumunda peşinat ve taksitlendirilecek anapara da artacak.
Örneğin konutun 2 milyon 200 bin TL bedelle satıldığını varsayalım:
| Ödeme kalemi | Örnek tutar |
|---|---|
| Açık artırmada oluşan satış bedeli | 2.200.000 TL |
| Yüzde 25 peşinat | 550.000 TL |
| Vadeye kalan anapara | 1.650.000 TL |
| 60 aylık faizsiz anapara payı | 27.500 TL |
Bu ikinci örnekte de aylık 27.500 TL yalnızca anapara bölüşümüdür; kanuni faiz dahil değildir.
Yani müzayedede teklif yükseldikçe yalnızca konutun toplam fiyatı değil, başlangıçta ödenecek peşinat da büyüyor.
150 Bin TL Teminat, Peşinat Yerine Geçiyor mu?
Açık artırmaya katılmak isteyenlerden, muhammen bedeli 3 milyon TL’ye kadar olan taşınmazlar için 150.000 TL katılım teminatı isteniyor.
Bu ödeme, müzayedeye teklif verebilmek için yatırılan teminattır. Yüzde 25 peşinatla aynı ödeme kalemi değildir.
Teminatın satışa hak kazanılması durumunda nasıl değerlendirileceği, hangi koşullarda iade edileceği veya satış bedeline mahsup edileceği resmî müzayede şartnamesine göre belirleniyor.
Dolayısıyla 150 bin TL teminatı doğrudan 475 bin TL peşinattan düşerek kesin ödeme hesabı yapılmamalı.
Konutun Peşin Alımında Hesap Nasıl Değişiyor?
Satış koşullarında, bedelin tamamını peşin ödeyen alıcılara yüzde 20 indirim seçeneği de sunuluyor.
Örnekteki konutun 1.900.000 TL’ye satıldığı ve tamamına yüzde 20 indirimin uygulandığı varsayılırsa peşin alım bedeli 1.520.000 TL oluyor.
Bu seçenek, 60 aylık faizli ödeme planından farklı olarak konut bedelinin tek seferde karşılanmasını gerektiriyor. Peşin indirim ve vadeli satış seçeneklerini karşılaştırırken alıcının hazır nakit miktarı da önem taşıyor.
Tapu Harcı ve Diğer Masraflar Unutulmamalı
Konut satın alacakların yalnızca satış bedelini değil, taşınmaza göre doğabilecek KDV, tapu harcı ve diğer işlem giderlerini de incelemesi gerekiyor.
Bu masraflar örnek ödeme tablolarına dahil edilmedi. Konutun KDV durumu ve alıcının üstleneceği işlem giderleri, ilgili taşınmazın satış belgelerinden kontrol edilmeli.
Ayrıca bu işlem, TOKİ’nin dar gelirli vatandaşlara yönelik sosyal konut kurası değil; Kentsel Dönüşüm Başkanlığının açık artırma yöntemiyle gerçekleştirdiği taşınmaz satışıdır.
Sonuç olarak, 1,9 milyon TL’lik bir konutta aylık 23.750 TL hesabı matematiksel olarak doğru olsa da yalnızca faizsiz anapara bölüşümünü gösteriyor. Gerçek satın alma kararı, kanuni faiz dahil ödeme planı ve bütün ek giderler öğrenildikten sonra verilmeli.
📲 Artık haberler size gelsin
📲 Güncel ilanlar ve haberlerden haberdar olmak için İşin Olsa mobil uygulamasını indir.
 Google Play
 App Store
 Instagram