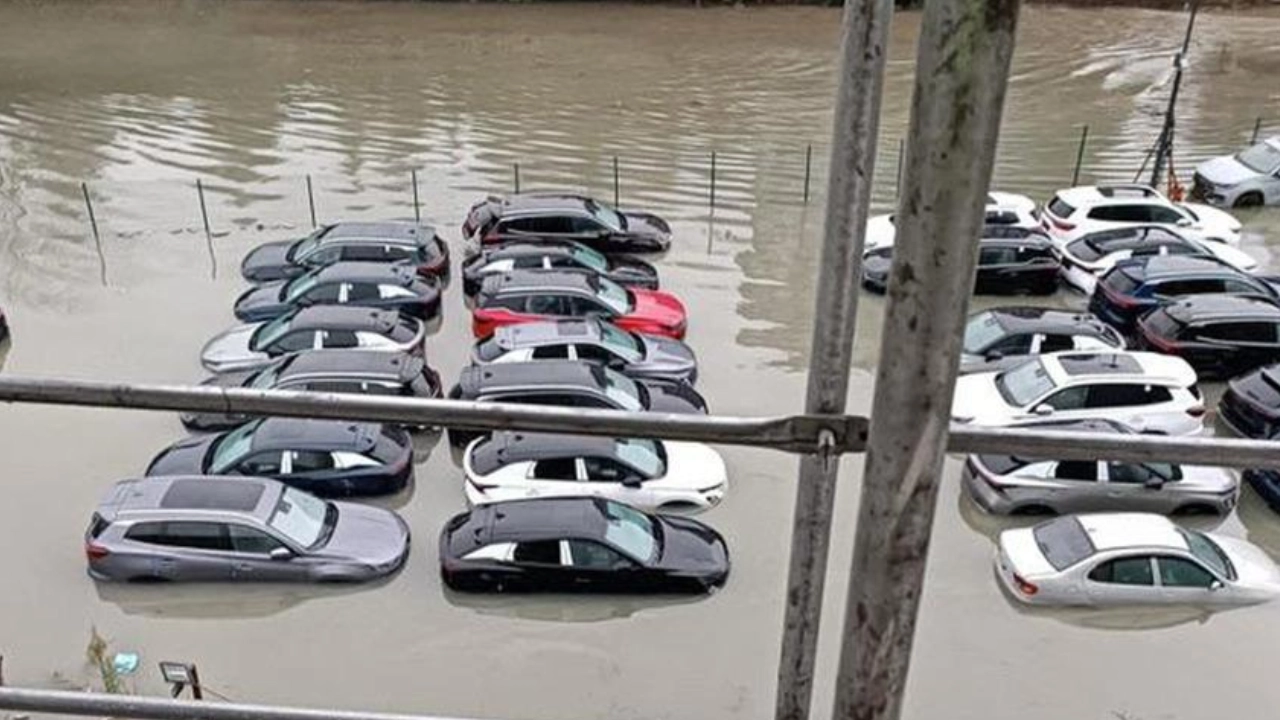
İstanbul’da 14–15 Ekim 2026 tarihlerinde etkili olan şiddetli sağanak yağış, çok sayıda otomobilin sel sularında mahsur kalmasına ve zarar görmesine neden oldu. Araç sahipleri şimdi kasko sigortasının bu hasarları karşılayıp karşılamadığını araştırıyor. Ancak her kasko poliçesi sel zararını otomatik olarak ödemiyor. Kara Araçları Kasko Sigortası Genel Şartları’nın A.4.5 maddesine göre sel ve su baskını zararları ek teminat kapsamında değerlendiriliyor. Ayrıca hasarın öğrenilmesinden itibaren en geç 5 iş günü içerisinde sigorta şirketine bildirim yapılması gerekiyor.
İçindekiler
- Selde Hasar Gören Aracın Masrafını Kasko Karşılar mı?
- Kasko Sigortasında A.4.5 Maddesi Ne Diyor?
- Hangi Kasko Türleri Sel Hasarını Karşılıyor?
- Kasko Türlerine Göre Sel Teminatı
- Zorunlu Trafik Sigortası Sel Hasarını Öder mi?
- Trafik Sigortası ile Kasko Arasındaki Fark
- Selde Aracı Hasar Görenler İçin 5 İş Günü Kuralı
- 5 İş Günü Geçerse Kasko Hakkı Kaybolur mu?
- Sel Sularına Maruz Kalan Aracın Motorunu Çalıştırmayın
- Motoru Çalıştıranların Kaskosu İptal mi Oluyor?
- Selden Zarar Gören Araç İçin Hasar Başvurusu Nasıl Yapılır?
- Sel Hasarı İçin Hangi Belgeler İstenebilir?
- Selde Hasar Gören Araç Çekiciyle Taşınmalı mı?
- Kasko Sel Hasarında Hangi Masrafları Karşılayabilir?
- Sel Hasarında İncelenebilecek Masraflar
- Kaskoda Muafiyet Varsa Hasarın Tamamı Ödenmeyebilir
- Selde Su Alan Araç Pert Olursa Ne Olur?
- Kaskosu Olmayan Araç Sahipleri Ne Yapabilir?
- Sigorta Şirketi Sel Hasarını Ödemezse Ne Yapılmalı?
- Sigorta Tahkim Komisyonunda 15 İş Günü Kuralı
- İstanbul’daki Selden Sonra Araç Sahipleri Neye Dikkat Etmeli?
- Sel Hasarı ve Kasko Hakkında Sık Sorulan Sorular
- Her Kasko Sel Hasarını Karşılar mı?
- Trafik Sigortası Selde Zarar Gören Kendi Aracımı Öder mi?
- Hasar Bildirimi Kaç Gün İçinde Yapılmalı?
- Beş İş Gününü Geçirenler Hiç Ödeme Alamaz mı?
- Selde Su Alan Aracın Motoru Çalıştırılır mı?
- Genişletilmiş Kasko Sel Hasarını Karşılar mı?
- Araç Tamamen Su Altında Kaldıysa Pert Sayılır mı?
- Sigorta Şirketi Ödeme Yapmazsa Nereye Başvurulur?
- Selde Aracı Zarar Görenler Poliçelerini Hemen Kontrol Etmeli
İstanbul’da 14 Ekim’de etkisini artıran ve 15 Ekim’de de devam eden kuvvetli yağış, kent genelinde su baskınlarına yol açtı.
Özellikle Sarıyer Ayazağa’da sel sularına kapılan otomobiller sürüklenirken Küçükçekmece başta olmak üzere farklı ilçelerde yollar, alt geçitler ve otoparklar su altında kaldı.
Şiddetli yağış nedeniyle bazı araçlar tamamen suya gömüldü. Bazı otomobillerin motorları ve elektronik sistemleri zarar görürken park halindeki araçlarda da ciddi hasarlar meydana geldi.
Yaşanan olayların ardından sürücülerin en çok merak ettiği soru ise kasko sigortasının sel hasarlarını karşılayıp karşılamadığı oldu.
Uzmanlık gerektiren bu konuda en önemli ayrıntı, aracın sigortalı olmasından çok poliçede hangi risklerin teminat altına alındığı.
Selde Hasar Gören Aracın Masrafını Kasko Karşılar mı?
Sel nedeniyle meydana gelen araç hasarları, poliçede sel ve su baskını teminatı bulunması halinde kasko kapsamında değerlendirilebiliyor.
Ancak her kasko poliçesinde bu teminatın bulunduğunu söylemek doğru değil.
Kara Araçları Kasko Sigortası Genel Şartları’nın A.4.5 maddesinde sel ve su baskını nedeniyle oluşan zararlar, ek sözleşmeyle teminat altına alınabilecek riskler arasında gösteriliyor.
Bu nedenle araç sahiplerinin poliçelerindeki teminat tablosunu kontrol etmesi gerekiyor.
Özellikle şu ifadelerin bulunup bulunmadığı incelenmeli:
- Sel ve su baskını teminatı
- Ek teminatlar
- Teminat limitleri
- Muafiyet oranları
- Hasar halinde uygulanacak özel şartlar
Poliçede sel ve su baskını teminatı yer alıyorsa motor, elektronik sistemler, iç döşeme ve diğer parçaların sel nedeniyle gördüğü zararlar hasar incelemesine konu olabiliyor.
Ancak bu durum her hasarın otomatik olarak ödeneceği anlamına gelmiyor.
Sigorta şirketi, zararın meydana geliş şeklini, poliçenin kapsamını ve varsa istisnaları değerlendiriyor.
Kasko Sigortasında A.4.5 Maddesi Ne Diyor?
Kara Araçları Kasko Sigortası Genel Şartları’nın A.4 maddesi, ek sözleşmeyle teminat kapsamına dahil edilebilecek zararları düzenliyor.
Bu bölümün A.4.5 maddesinde sel ve su baskını nedeniyle meydana gelen zararlar yer alıyor.
Buna göre söz konusu risk, genel şartlarda ayrıca teminat altına alınabilecek olaylardan biri olarak tanımlanıyor.
Burada dikkat edilmesi gereken iki konu bulunuyor.
Birincisi, sel hasarının kasko sigortacılığı kapsamında teminat altına alınabilen bir risk olması.
İkincisi ise bu teminatın her poliçede otomatik olarak bulunmaması.
Dolayısıyla araç sahibinin yalnızca kasko poliçesinin varlığına güvenerek bütün sel zararlarının karşılanacağını düşünmemesi gerekiyor.
Hangi Kasko Türleri Sel Hasarını Karşılıyor?
Türkiye’de Kara Araçları Kasko Sigortası Genel Şartları kapsamında dört farklı kasko ürün sınıfı bulunuyor.
Bunlar Dar Kasko, Kasko, Genişletilmiş Kasko ve Tam Kasko olarak adlandırılıyor.
Kasko Türlerine Göre Sel Teminatı
| Sigorta Türü | Sel ve Su Baskını Açısından Durum |
|---|---|
| Dar Kasko | Sınırlı temel riskleri kapsar. Sel teminatı bulunduğu varsayılamaz. |
| Kasko | Temel kasko risklerini kapsar. Sel teminatı otomatik olarak dahil değildir. |
| Genişletilmiş Kasko | Temel risklerin yanında bazı ek teminatları içerir. Sel teminatının poliçede bulunması gerekir. |
| Tam Kasko | Genel şartlardaki temel ve ek teminat risklerini kapsar. Muafiyet ve özel koşullar yine geçerlidir. |
Bu nedenle yalnızca sigorta ürününün adına değil, poliçenin teminat ayrıntılarına bakılmalı.
Örneğin Genişletilmiş Kasko yaptıran bir sürücü, poliçesinde hangi ek risklerin yer aldığını kontrol etmeli.
Ayrıca sel ve su baskını teminatı bulunan poliçelerde hasarın belirli bir bölümünün araç sahibine ait olmasını öngören muafiyet hükümleri bulunabiliyor.
Zorunlu Trafik Sigortası Sel Hasarını Öder mi?
Sürücülerin dikkat etmesi gereken konulardan biri de zorunlu trafik sigortası ile kasko arasındaki fark.
Zorunlu trafik sigortası, temel olarak aracın işletilmesi sırasında üçüncü kişilere verilen ve sigortalının hukuken sorumlu olduğu zararları, poliçe ve mevzuat sınırları içinde karşılamak için düzenleniyor.
Bu sigorta, araç sahibinin kendi otomobilinde sel nedeniyle meydana gelen hasarı karşılayan bir güvence değil.
Trafik Sigortası ile Kasko Arasındaki Fark
| Hasar Durumu | Zorunlu Trafik Sigortası | Kasko |
|---|---|---|
| Kendi aracında sel hasarı | Karşılamaz | Sel teminatına bağlı |
| Kendi aracında yangın hasarı | Karşılamaz | Poliçe kapsamına bağlı |
| Kendi aracının çalınması | Karşılamaz | Poliçe kapsamına bağlı |
| Kusurlu trafik kazasında karşı tarafa verilen zarar | Yasal limitler ve şartlar kapsamında karşılayabilir | Poliçedeki ek sorumluluk teminatına bağlı olabilir |
Dolayısıyla yalnızca zorunlu trafik sigortası bulunan bir aracın selde zarar görmesi halinde, bu sigortadan kendi araç hasarı için ödeme beklenmemeli.
Selde Aracı Hasar Görenler İçin 5 İş Günü Kuralı
Kasko sigortasında hasar bildirimi için önemli bir süre bulunuyor.
Kara Araçları Kasko Sigortası Genel Şartları’nın B.1.1 maddesine göre sigortalının, rizikonun gerçekleştiğini öğrendiği tarihten itibaren en geç 5 iş günü içerisinde sigortacıya bildirimde bulunması gerekiyor.
Burada sürenin başlangıcı, sigortalının hasarı öğrendiği tarih.
Örneğin İstanbul’da 14 Ekim’de meydana gelen selde aracı zarar gören ve aynı gün durumu öğrenen sürücünün, bu süreyi dikkate alarak sigorta şirketine hasar ihbarında bulunması gerekiyor.
Ancak son günü beklemek yerine mümkün olan en kısa sürede başvuru yapılması daha doğru.
Çünkü hasarın tespit edilmesi, araçtaki suyun neden olduğu ek zararların önlenmesi ve eksper incelemesinin başlatılması açısından erken bildirim önem taşıyor.
5 İş Günü Geçerse Kasko Hakkı Kaybolur mu?
Beş iş günlük sürenin geçirilmesi, her olayda sigorta tazminatı hakkının otomatik olarak tamamen ortadan kalktığı anlamına gelmiyor.
Hasar bildiriminin gecikmesi halinde gecikmenin nedenleri, sigortalının yükümlülüklerine uyup uymadığı ve bu durumun zarar miktarını artırıp artırmadığı değerlendirilir.
Genel şartlara göre sigortalının yükümlülüklerini yerine getirmemesi sonucunda zarar artmışsa kusurun ağırlığına göre tazminattan indirim yapılması söz konusu olabilir.
Bu nedenle sürenin geçirilmiş olması durumunda da sigorta şirketiyle iletişime geçilmeli, gecikmenin nedeni açıklanmalı ve hasar başvurusu yapılmalı.
Sel Sularına Maruz Kalan Aracın Motorunu Çalıştırmayın
Selde hasar gören araçlarda yapılabilecek en büyük hatalardan biri, otomobili yeniden çalıştırmaya çalışmak.
Özellikle su seviyesinin motor bölümüne veya hava emiş sistemine ulaştığı durumlarda motorun çalıştırılması ciddi mekanik hasarlara yol açabiliyor.
Motorun içine su girmesi durumunda hidrolik kilitlenme olarak bilinen sorun meydana gelebiliyor.
Bu durum motorun iç parçalarında ağır hasara neden olabiliyor.
Ayrıca modern otomobillerde elektronik kontrol üniteleri, sensörler ve elektrik tesisatı da suya karşı hassas bileşenlerden oluşuyor.
Bu nedenle selden zarar gören otomobillerde şu önlemler önem taşıyor:
- Aracı yeniden çalıştırmaya çalışmayın.
- Kontağı açarak elektronik sistemleri kontrol etmeye çalışmayın.
- Aracı kendi gücüyle güvenli bölgeye götürmeye çalışmayın.
- Su altında kalan araca can güvenliğini riske atarak yaklaşmayın.
- Yetkili servis veya uzman ekiplerin değerlendirmesini bekleyin.
Elektrikli ve hibrit otomobillerde yüksek voltajlı sistemler nedeniyle ek tehlikeler bulunabiliyor. Bu araçların batarya veya elektrik sistemlerine müdahale edilmemeli.
Aracın güvenli biçimde taşınması ve incelenmesi uzman ekipler tarafından yapılmalı.
Motoru Çalıştıranların Kaskosu İptal mi Oluyor?
Motorun selden sonra yeniden çalıştırılması, her durumda kasko tazminatının tamamının reddedileceği anlamına gelmiyor.
Ancak sürücünün davranışı sonucunda mevcut zarar artarsa bu durum hasar incelemesinde değerlendirilebilir.
Özellikle suyun motora girmesiyle oluşan ilk hasar ve sonradan meydana gelen ilave mekanik zarar arasında ayrım yapılması gerekebilir.
Bu nedenle sigortalıların hasarı artırabilecek işlemlerden kaçınması önem taşıyor.
Selden Zarar Gören Araç İçin Hasar Başvurusu Nasıl Yapılır?
Araç sahibinin öncelikle can güvenliğini sağlaması gerekiyor.
Araç güvenli bir konumdaysa hasar fotoğrafları çekilebilir. Ancak fotoğraf çekmek amacıyla akıntıya, su basmış alt geçide veya elektrik tehlikesi bulunan bölgeye girilmemeli.
Hasar bildirimi için izlenebilecek temel adımlar şöyle:
- Aracın güvenli durumda olup olmadığını kontrol edin.
- Mümkünse otomobilin dışını, içini ve su seviyesini fotoğraflayın.
- Sigorta şirketine hasar ihbarında bulunun.
- Poliçede sel ve su baskını teminatının bulunup bulunmadığını kontrol edin.
- Sigorta şirketinin yönlendirmesiyle çekici hizmeti alın.
- Gerekli belgeleri hazırlayarak hasar dosyasının açılmasını sağlayın.
- Eksper incelemesi ve onarım sürecini takip edin.
İmkân varsa olay yerinin konumu, tarih ve saat bilgileriyle birlikte araçta oluşan hasarların belgelenmesi faydalı olabilir.
Yetkili makamlar tarafından olayla ilgili tutanak düzenlenmişse bunun da dosyaya eklenmesi istenebilir.
Ancak her hasarda aynı belgelerin zorunlu olduğu düşünülmemeli. Sigorta şirketi olayın niteliğine göre farklı bilgi ve belgeler talep edebilir.
Sel Hasarı İçin Hangi Belgeler İstenebilir?
Sigorta şirketleri, hasarın niteliğine ve poliçe koşullarına göre farklı belgeler talep edebiliyor.
Genel olarak aşağıdaki belgeler istenebilir:
- Kasko poliçesi ve poliçe numarası
- Araç ruhsat bilgileri
- Araç sahibinin kimlik ve iletişim bilgileri
- Hasar tarihi ve olay yeri bilgileri
- Araçta meydana gelen hasarların fotoğrafları
- Varsa olayla ilgili resmî tutanaklar
- Servis inceleme ve onarım belgeleri
- Sigorta şirketinin gerekli gördüğü diğer belgeler
Belgelerin eksiksiz sunulması, eksper incelemesinin yürütülmesini kolaylaştırabiliyor.
Ancak gerekli olmayan onarım işlemlerine eksper incelemesinden önce başlanmaması ve sigorta şirketinin yönlendirmelerinin dikkate alınması gerekiyor.
Selde Hasar Gören Araç Çekiciyle Taşınmalı mı?
Motoru veya elektrik sistemleri suya maruz kalmış otomobillerin uygun ekipmanla taşınması önem taşıyor.
Aracın yeniden çalıştırılması yerine, hasarın niteliğine uygun bir çekici veya kurtarma hizmeti kullanılmalı.
Kasko poliçelerinde yol yardım ve çekici hizmetleri farklı şartlarla düzenlenebiliyor.
Ayrıca kasko genel şartlarında, teminat kapsamındaki kısmi hasarlar için gerekli çekilme ve nakil giderlerine ilişkin hükümler bulunuyor.
Ancak her durumda sınırsız çekici hizmeti verileceği düşünülmemeli.
Araç sahibi, sigorta şirketinden anlaşmalı çekici, taşıma mesafesi ve masraf karşılamasına ilişkin bilgi almalı.
Kasko Sel Hasarında Hangi Masrafları Karşılayabilir?
Sel ve su baskını teminatı bulunan araçlarda farklı hasar türleri incelemeye alınabiliyor.
Bunlar arasında motor, elektronik sistemler, döşemeler ve kaporta zararları bulunuyor.
Sel Hasarında İncelenebilecek Masraflar
| Hasar Türü | Kasko Açısından Durum |
|---|---|
| Motorun su alması | Hasarın nedeni ve poliçe teminatı incelenir |
| Elektronik sistemlerin zarar görmesi | Sel kaynaklı hasar teminat kapsamında değerlendirilebilir |
| Koltuk ve döşemelerin zarar görmesi | Doğrudan sel hasarı olması halinde değerlendirilebilir |
| Elektrik tesisatı hasarı | Eksper ve teknik incelemeye bağlı |
| Selde sürüklenme nedeniyle kaporta hasarı | Olayın meydana geliş şekline göre incelenir |
| Aracın ağır hasarlı hale gelmesi | Rayiç değer ve eksper raporuna göre işlem yapılabilir |
| Çekici masrafı | Genel şartlar ve poliçe hükümlerine bağlı |
| İkame araç hizmeti | Poliçedeki ek hizmet koşullarına bağlı |
Sigorta şirketinin ödeme kararı, hasarın teminat kapsamında olup olmadığına ve yapılan incelemeye bağlı.
Kaskoda Muafiyet Varsa Hasarın Tamamı Ödenmeyebilir
Araç sahiplerinin dikkat etmesi gereken önemli ayrıntılardan biri de muafiyet uygulaması.
Kasko poliçesinde belirli bir tutara veya zarar miktarının belirli bir oranına kadar olan kısmın sigorta şirketi tarafından karşılanmayacağı kararlaştırılabiliyor.
Örneğin tamamen varsayımsal olarak 100 bin TL hasar oluşan bir araçta yüzde 10 hasar muafiyeti uygulanıyorsa, hesaplama esaslarına bağlı olarak 10 bin TL’lik bölüm araç sahibinin üzerinde kalabilir.
Ancak bu örnek bütün kasko poliçeleri için geçerli değil.
Muafiyetin hangi zarar türüne uygulandığı, hesaplama yöntemi ve diğer sınırlamalar poliçeden kontrol edilmeli.
Kasko genel şartları gereğince muafiyetlerin poliçede açıkça gösterilmesi gerekiyor.
Selde Su Alan Araç Pert Olursa Ne Olur?
Sel nedeniyle ağır hasar gören bazı otomobillerin onarımı ekonomik açıdan uygun olmayabiliyor.
Özellikle motor, elektronik sistemler, elektrik tesisatı ve iç mekânın birlikte zarar gördüğü durumlarda onarım maliyeti yükselebiliyor.
Böyle bir durumda aracın ağır hasarlı veya tam hasarlı olup olmadığı eksper değerlendirmesi ve ilgili mevzuat çerçevesinde belirleniyor.
Sigorta tazminatı hesaplanırken aracın hasar tarihindeki rayiç değeri, onarım maliyeti, hasarlı değeri ve poliçe koşulları dikkate alınıyor.
Ancak otomobilin su altında kalması tek başına aracın otomatik olarak pert sayılacağı anlamına gelmiyor.
Her araç için ayrı hasar incelemesi yapılması gerekiyor.
Kaskosu Olmayan Araç Sahipleri Ne Yapabilir?
Zorunlu trafik sigortası bulunan ancak kasko poliçesi olmayan araç sahiplerinin durumu daha farklı.
Trafik sigortası, kendi otomobillerinde meydana gelen doğrudan sel zararlarını karşılamıyor.
Bu nedenle araç sahibi onarım masraflarıyla karşı karşıya kalabiliyor.
Ancak bazı olaylarda zararın meydana gelmesinde bir kamu idaresinin hizmet kusuru bulunduğu ileri sürülebilir.
Örneğin altyapı eksikliği, gerekli önlemlerin alınmaması veya kamu hizmetinin kusurlu yürütülmesi gibi iddialar somut olayın koşullarına göre hukuki incelemeye konu olabilir.
Bu durumda ilgili idareye karşı tazminat talebinin mümkün olup olmadığı değerlendirilebilir.
Ancak bir bölgede sel yaşanması, belediyenin veya başka bir kamu kurumunun bütün araç hasarlarını otomatik olarak ödeyeceği anlamına gelmiyor.
İdarenin sorumluluğu, zararla hizmet arasındaki bağlantı ve diğer hukuki şartlar somut olayda değerlendirilir.
Bu nedenle kaskosu bulunmayan araç sahiplerinin hasar fotoğraflarını, çekici ve onarım faturalarını, varsa resmî tutanakları saklaması önem taşıyor.
Tazminat talebi düşünülüyorsa ilgili başvuru ve dava süreleri bakımından hukuki destek alınması faydalı olabilir.
Sigorta Şirketi Sel Hasarını Ödemezse Ne Yapılmalı?
Kasko poliçesinde sel ve su baskını teminatı bulunmasına rağmen sigorta şirketinin ödeme talebini reddettiği durumlar yaşanabiliyor.
Bu durumda öncelikle ret gerekçesinin yazılı olarak öğrenilmesi önemli.
Araç sahibi, poliçe teminatlarını ve hasar inceleme sonucunu kontrol ederek sigorta şirketine yazılı başvuruda bulunabilir.
Uyuşmazlık devam ederse, belirli koşulların sağlanması halinde Sigorta Tahkim Komisyonuna başvuru yapılabiliyor.
Sigorta Tahkim Komisyonunda 15 İş Günü Kuralı
Sigorta Tahkim Komisyonunun resmî bilgilendirmesine göre başvurudan önce ilgili sigorta şirketine müracaat edilmesi gerekiyor.
Kasko gibi zorunlu trafik sigortası dışındaki sigorta uyuşmazlıklarında:
- Sigorta şirketinden gelen nihai yazılı cevap talebi karşılamıyorsa,
- Veya sigorta şirketine yapılan başvuruya 15 iş günü içerisinde yazılı cevap verilmemişse,
gerekli diğer koşulların sağlanması halinde Sigorta Tahkim Komisyonuna başvurulabiliyor.
Ancak burada iki ayrı süre birbirine karıştırılmamalı.
5 iş günü, kasko genel şartlarındaki hasar bildirim süresidir.
15 iş günü ise sigorta şirketine yapılan yazılı uyuşmazlık başvurusu sonrasında, cevapsız kalınması halinde tahkim yoluna gidilebilmesi bakımından önem taşıyor.
Ayrıca kasko isteğe bağlı bir sigorta olduğu için ilgili sigorta şirketinin Sigorta Tahkim Komisyonu üyeliğinin ve uyuşmazlığın bu kapsamda olup olmadığının kontrol edilmesi gerekiyor.
Başvuru sırasında sigorta şirketinin nihai cevabı veya şirkete başvuru yapıldığını gösteren belgeler, poliçe ve diğer hasar belgeleri kullanılabiliyor.
İstanbul’daki Selden Sonra Araç Sahipleri Neye Dikkat Etmeli?
14–15 Ekim 2026 tarihlerindeki şiddetli yağışlar, İstanbul’da sel ve su baskınına karşı araçların ne kadar savunmasız kalabildiğini yeniden gösterdi.
Özellikle alt geçitlerde, bodrum otoparklarında ve suyun hızla yükselebildiği caddelerde bulunan araçlarda ciddi hasarlar oluşabiliyor.
Araç sahiplerinin hasar sonrası üç konuya öncelik vermesi gerekiyor.
İlk olarak kendi güvenliklerini sağlamaları ve araç çalıştırma girişiminde bulunmamaları önemli.
İkinci olarak kasko poliçesinde sel ve su baskını teminatını kontrol etmeleri gerekiyor.
Üçüncü olarak da hasar ihbarını geciktirmeden yapmaları ve belgeleri muhafaza etmeleri önem taşıyor.
Özellikle ilk saatlerde yapılan yanlış müdahaleler, mevcut hasarın artmasına neden olabiliyor.
Sel Hasarı ve Kasko Hakkında Sık Sorulan Sorular
Her Kasko Sel Hasarını Karşılar mı?
Hayır. Sel ve su baskını, kasko genel şartlarında ek sözleşmeyle teminat altına alınabilen riskler arasında bulunuyor. Poliçede ilgili teminatın olup olmadığı kontrol edilmeli.
Trafik Sigortası Selde Zarar Gören Kendi Aracımı Öder mi?
Hayır. Zorunlu trafik sigortası araç sahibinin kendi otomobilinde meydana gelen sel hasarını karşılamıyor.
Hasar Bildirimi Kaç Gün İçinde Yapılmalı?
Kasko genel şartlarına göre hasarın öğrenildiği tarihten itibaren en geç 5 iş günü içinde sigorta şirketine bildirim yapılması gerekiyor.
Beş İş Gününü Geçirenler Hiç Ödeme Alamaz mı?
Sürenin geçirilmesi her durumda tazminat hakkının tamamen kaybedileceği anlamına gelmiyor. Gecikmenin koşulları ve zarar üzerindeki etkisi ayrıca değerlendiriliyor.
Selde Su Alan Aracın Motoru Çalıştırılır mı?
Motorun yeniden çalıştırılması önerilmiyor. Su, motor ve elektronik sistemlerde ilave hasara neden olabilir. Araç uzman ekipler tarafından incelenmeli.
Genişletilmiş Kasko Sel Hasarını Karşılar mı?
Genişletilmiş kasko bazı ek teminatları içeriyor. Ancak sel ve su baskını teminatının ilgili poliçede gerçekten bulunup bulunmadığı kontrol edilmeli.
Araç Tamamen Su Altında Kaldıysa Pert Sayılır mı?
Otomatik olarak pert sayılmaz. Hasarın boyutu, onarım maliyeti, araç değeri ve eksper raporu dikkate alınarak değerlendirme yapılır.
Sigorta Şirketi Ödeme Yapmazsa Nereye Başvurulur?
Öncelikle sigorta şirketine yazılı başvuru yapılmalı. Talep reddedilirse veya kasko uyuşmazlığında 15 iş günü içerisinde cevap verilmezse, gerekli koşullarla Sigorta Tahkim Komisyonuna başvurulabilir.
Selde Aracı Zarar Görenler Poliçelerini Hemen Kontrol Etmeli
İstanbul’daki şiddetli yağışların ardından araç sahipleri için en önemli konulardan biri hasarların nasıl karşılanacağı oldu.
Kasko sigortası, sel nedeniyle ortaya çıkan yüksek onarım maliyetleri karşısında önemli bir güvence sağlayabiliyor.
Ancak bunun için poliçede sel ve su baskını teminatının bulunması ve hasarın ilgili koşulları karşılaması gerekiyor.
Ayrıca sigorta şirketine hasarın öğrenilmesinden itibaren en geç 5 iş günü içerisinde bildirim yapılması, hasarı artırabilecek işlemlerden kaçınılması ve gerekli belgelerin saklanması önem taşıyor.
Ödeme yapılmaması halinde ise sigorta şirketine yazılı başvuru ve uygun koşullarda Sigorta Tahkim Komisyonu yolu değerlendirilebiliyor.
Sonuç olarak selde hasar gören her araca otomatik kasko ödemesi yapılmıyor. Ancak doğru teminatın bulunması ve hasar sürecinin usulüne uygun yürütülmesi, araç sahiplerinin haklarını koruması açısından büyük önem taşıyor.
Otomobil sahiplerini ilgilendiren sigorta düzenlemelerini, araç fiyatlarını, trafik gelişmelerini ve güncel otomobil haberlerini İşin Olsa üzerinden takip edebilir, önemli gelişmelerden haberdar olmak için İşin Olsa mobil uygulamasını indirebilirsiniz.